2022年中国计算机系统集成行业产业链现状及市场竞争格局分析 区域分布与计算机系统服务
一、行业概述
计算机系统集成行业是指将计算机硬件、软件、网络设备等通过结构化综合布线和系统集成技术,集成到一个统一的信息系统中,以满足用户特定需求的行业。2022年,随着数字经济和新基建的推进,中国计算机系统集成行业保持稳步发展态势,产业链上下游协同效应增强,市场竞争格局呈现区域集中、服务深化的特点。
二、产业链现状分析
(一)上游环节
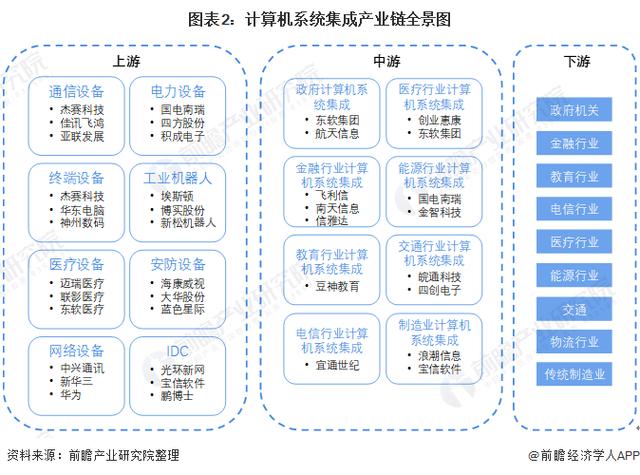
上游主要包括硬件设备(服务器、存储设备、网络设备等)、基础软件(操作系统、数据库、中间件)以及电子元器件。2022年,国内服务器市场受益于云计算和数据中心建设,出货量保持增长,但高端芯片和部分基础软件仍依赖进口,供应链韧性有待提升。华为、浪潮、联想等企业在硬件领域占据重要地位,国产化替代进程加速。
(二)中游环节
中游为系统集成服务商,负责方案设计、系统集成、软件开发与实施。2022年,中游企业加速向云计算、大数据、人工智能等新兴技术领域转型,提供包括计算机系统服务在内的综合解决方案。头部企业如中国软件、东华软件、神州数码等通过并购和研发投入强化竞争力,中小企业则聚焦细分行业(如政务、金融、医疗)深耕。
(三)下游环节
下游应用领域涵盖政府、金融、电信、教育、医疗、制造等行业。2022年,政府数字化治理和信创工程带动政务系统集成需求旺盛;金融行业分布式架构转型加速;制造业智能化改造推动工业系统集成市场增长。区域上,下游需求与经济发展水平高度相关,东部沿海地区需求更为密集。
三、区域分布特征
2022年,中国计算机系统集成行业区域分布呈现“东强西弱、南快北稳”的格局:
- 华北地区:以北京为核心,依托央企总部和科研院所,政务、金融系统集成需求集中,市场规模领先。
- 华东地区:上海、江苏、浙江数字经济发达,制造业和金融业数字化转型快,系统集成服务活跃度最高,占全国比重约35%。
- 华南地区:广东(尤其是深圳、广州)信息技术产业基础雄厚,企业级系统集成和云服务需求旺盛。
- 华中、西南地区:受益于产业转移和新型城镇化,如武汉、成都、重庆等地系统集成市场增速较快。
- 西北、东北地区:市场规模相对较小,但智慧城市、能源信息化等项目带动局部增长。
四、市场竞争格局
2022年,行业竞争加剧,市场集中度逐步提升:
1. 头部厂商主导:华为、中国软件、东华软件、神州信息等凭借技术、资质和客户资源优势,在大型项目中占据主导地位,尤其在人行、国有大行、政府项目中份额较高。
2. 细分领域竞争激烈:中小企业通过行业专精(如医疗HIS系统、教育信息化)和区域深耕寻求差异化发展,价格竞争较为明显。
3. 跨界融合加速:互联网云厂商(阿里云、腾讯云)和通信设备商(中兴)通过生态合作切入系统集成领域,推动服务模式向云化、订阅制转型。
4. 计算机系统服务成为竞争焦点:企业从传统硬件集成向IT运维、云管理、数据治理等高附加值服务延伸,服务收入占比逐步提升。
2022年中国计算机系统集成行业在政策驱动和数字化转型需求下保持增长,产业链各环节协同加强,区域集聚效应显著,市场竞争在头部企业与细分玩家之间动态演进。随着信创产业深入和AI技术融合,行业将向智能化、服务化方向持续升级。
如若转载,请注明出处:http://www.valbdh.com/product/13.html
更新时间:2026-11-03 20:45:07